Perseroan Terbatas (PT) sejak awal memiliki konsep sebagai badan hukum yang berdiri sendiri, terpisah dari orang-orang yang mengelola maupun menanamkan modal di dalamnya. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas menegaskan bahwa Perseroan merupakan persekutuan modal yang menjalankan kegiatan usaha dengan kekayaan sendiri, sehingga mampu bertindak sebagai subjek hukum yang mandiri. Dari konsep inilah lahir prinsip separate legal entity dan limited liability, yang menempatkan kewajiban Perseroan pada badan hukum itu sendiri, bukan secara otomatis pada Direksi maupun pemegang sahamnya (Harahap, 2019).
Pemisahan kepribadian hukum tersebut membawa konsekuensi lanjutan berupa pemisahan harta kekayaan. Kekayaan Perseroan diperlakukan sebagai milik badan hukum, bukan sebagai perpanjangan dari harta pribadi pengurus. Menurut Yahya Harahap, keberadaan badan hukum pada dasarnya dimaksudkan untuk memberikan perlindungan kepada pengurus sepanjang mereka bertindak dalam batas kewenangan dan dengan itikad baik (Harahap, 2019). Perlindungan ini tidak bersifat abstrak, melainkan ditegaskan secara normatif dalam Pasal 3, Pasal 97, dan Pasal 114 Undang-Undang Perseroan Terbatas yang membatasi pertanggungjawaban Direksi dan Komisaris atas perbuatan Perseroan, kecuali dalam keadaan-keadaan tertentu yang secara tegas ditentukan oleh undang-undang.
Dalam pengurusan perseroan, direksi menempati posisi strategis sebagai organ yang menjalankan pengurusan Perseroan sehari-hari. Tanggung jawab direksi tidak hanya bersifat administratif, tetapi terikat dengan konsep fiduciary duty, yaitu kewajiban untuk mengelola Perseroan dengan standar moral dan hukum yang tinggi. Fiduciary duty menuntut Direksi untuk bertindak dengan itikad baik (duty of good faith), kehati-hatian (duty of care), serta loyalitas terhadap kepentingan Perseroan (duty of loyalty) (Harahap, 2019). Selama kewajiban ini dijalankan secara konsisten, direksi pada prinsipnya tidak dapat dimintai pertanggungjawaban pribadi atas akibat hukum dari tindakan Perseroan.
Namun, hukum Perseroan juga menyadari bahwa setiap keputusan bisnis selalu mengandung risiko. Oleh karena itu, perlindungan terhadap Direksi tidak berhenti pada pengakuan fiduciary duty, tetapi dilengkapi dengan doktrin business judgment rule (BJR). Doktrin ini menegaskan bahwa direksi tidak dapat dimintai pertanggungjawaban atas kerugian Perseroan yang timbul akibat keputusan bisnis, sepanjang keputusan tersebut diambil secara rasional, berdasarkan informasi yang memadai, tanpa benturan kepentingan, dan dengan itikad baik (Harahap, 2019). Pasal 97 ayat (5) Undang-Undang Perseroan Terbatas mengadopsi prinsip ini secara eksplisit, sekaligus menegaskan bahwa hukum tidak dimaksudkan untuk “menghukum” Direksi hanya karena keputusan bisnis berujung pada kerugian.
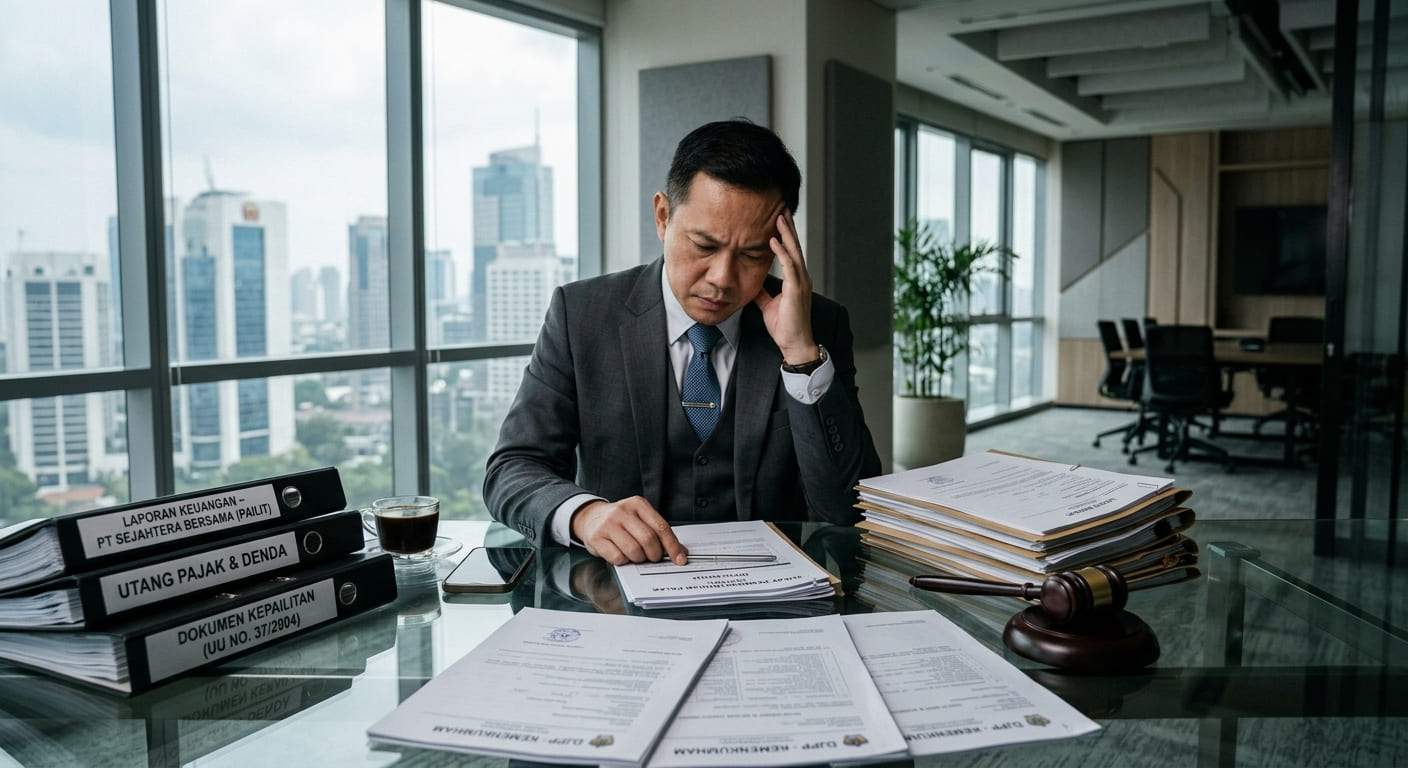
Persoalan mulai berubah ketika Perseroan dinyatakan pailit. Berdasarkan Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan PKPU, kepailitan mengakibatkan adanya sita umum atas seluruh harta perseroan, dengan pengurusan dan pemberesan dilakukan oleh kurator. Sejak putusan pailit diucapkan, direksi kehilangan kewenangan untuk mengurus dan mewakili perseroan. Dalam hukum kepailitan, seluruh kewajiban Perseroan termasuk utang pajak seharusnya diselesaikan melalui mekanisme pemberesan harta pailit yang bersifat mengikat bagi seluruh kreditor.
Akan tetapi, dalam konteks perpajakan, negara tidak diposisikan sebagai kreditor biasa. Pasal 21 UU KUP memberikan negara hak mendahului atas pelunasan utang pajak, bahkan dalam proses kepailitan. Menurut Gunadi, kedudukan istimewa ini berangkat dari karakter pajak sebagai utang publik yang berkaitan langsung dengan pembiayaan negara (Gunadi, 2020). Masalahnya, harta pailit sering kali tidak mencukupi untuk melunasi seluruh utang pajak, sehingga meninggalkan sisa utang pasca kepailitan.
Dalam kondisi demikian, hukum pajak memperluas subjek pertanggungjawaban piutang pajak. Pasal 32 ayat (2) UU KUP membuka ruang penagihan pajak secara pribadi terhadap pengurus perseroan dengan dasar tanggung jawab secara tanggung renteng. Hal ini kemudian dipertegas dalam Peraturan Menteri Keuangan Nomor 61 Tahun 2023, khususnya Pasal 10 ayat (1), yang secara eksplisit menyatakan bahwa penagihan pajak dapat dilakukan terhadap Penanggung Pajak dalam berbagai kondisi korporasi, termasuk ketika Wajib Pajak dinyatakan pailit, dibubarkan atau dilikuidasi, serta dalam peristiwa penggabungan, peleburan, maupun pemisahan Perseroan.
Lebih lanjut, Pasal 10 ayat (2) PMK 61/2023 menegaskan bahwa apabila harta kekayaan Wajib Pajak yang dinyatakan pailit tidak mencukupi untuk melunasi utang pajak, maka tindakan penagihan dialihkan langsung kepada Penanggung Pajak, yang dalam konteks Perseroan pada praktiknya adalah direksi, khususnya Direksi yang memiliki kewenangan pengelolaan keuangan. Dengan konsep ini, Direksi ditempatkan sebagai penanggung pajak berdasarkan jabatannya (liability by position), bukan semata-mata berdasarkan pembuktian kesalahan pribadi.
Pendekatan hukum pajak tersebut secara konseptual berbeda dengan rezim hukum Perseroan. Dalam hukum pajak, pertanggungjawaban tidak selalu mensyaratkan adanya perbuatan melawan hukum atau pelanggaran fiduciary duty oleh Direksi. Cukup dengan terpenuhinya kondisi objektif berupa kepailitan dan tidak mencukupinya harta pailit, negara memperoleh dasar hukum untuk menagih pajak kepada pengurus Perseroan.
Konsep tersebut diperkuat melalui Putusan Mahkamah Konstitusi Nomor 41/PUU-XVIII/2020, yang menegaskan bahwa kewenangan negara untuk menagih utang pajak tidak hapus hanya karena Perseroan telah dinyatakan pailit (Taqiya dkk., 2023). Namun demikian, penguatan kewenangan fiskus ini sekaligus menimbulkan pertentangan dengan prinsip limited liability dan pembatasan tanggung jawab Direksi dalam hukum Perseroan dan hukum kepailitan, yang pada dasarnya dirancang untuk melindungi Direksi sepanjang bertindak profesional dan beritikad baik.
Sejumlah kajian menunjukkan bahwa penagihan pajak secara personal terhadap Direksi pasca kepailitan berpotensi menggerus prinsip limited liability dan perlindungan Direksi melalui doktrin Business Judgment Rule (Diarsa dkk., 2023). Risiko bisnis yang seharusnya melekat pada badan hukum Perseroan berpotensi dialihkan kepada Direksi sebagai individu, meskipun keputusan yang diambil dilakukan dengan itikad baik dan kehati-hatian.
Dalam menghadapi konflik normatif ini, Bismar Nasution menekankan pentingnya penerapan asas lex specialis derogat legi generali secara proporsional, dengan tetap mempertimbangkan prinsip keadilan dan kepastian hukum (Nasution, 2015). Sejalan dengan itu, Nindyo Pramono menegaskan bahwa pertanggungjawaban pribadi Direksi dalam konteks kepailitan hanya layak dibebankan apabila terbukti terdapat kesalahan nyata atau kelalaian serius dalam menjalankan kewajibannya (Pramono, 2018).
Dengan demikian, penagihan utang pajak terhadap Direksi Perseroan pasca kepailitan seharusnya tidak dilakukan secara otomatis dan absolut. Diperlukan pembuktian yang jelas mengenai adanya pelanggaran fiduciary duty, kesalahan, atau kelalaian Direksi dalam timbulnya utang pajak. Tanpa batasan yang tegas, praktik penagihan berpotensi melanggar prinsip keadilan serta menggerus perlindungan hukum yang diberikan oleh doktrin Business Judgment Rule. Di sinilah urgensi harmonisasi antara hukum pajak, hukum Perseroan, dan hukum kepailitan menjadi nyata agar kepentingan negara tetap terlindungi, tanpa mengorbankan kepastian hukum bagi Direksi yang telah bertindak secara profesional dan beritikad baik.