Transaksi riset dan pengembangan (R&D) antar-perusahaan multinasional yang masih berada didalam satu group perusahaan merupakan transaksi yang sering ditemui dalam bidang industri yang menjalankan transaksi manufaktur lintas negara, seperti industri alas kaki, tekstil, ataupun elektronik. Dalam penerapannya, suatu perusahaan memiliki tugas untuk melakukan riset dan pengembangan suatu produk atas permintaan suatu kepala perusahaan yang berada di dalam satu group yang kemudian hasil riset tersebut akan didistribusikan kepada perusahaan lain di negara yang berbeda dalam satu group yang sama.
Dari hasil riset tersebut, perusahaan yang akan memproduksi produk riset tersebut diwajibkan membayar sejumlah nilai tertentu kepada perusahaan yang melakukan riset, dalam praktiknya sering kali pembayaran yang dimaksud tersebut dihitung melalui jumlah unit produk yang berhasil terjual. Meskipun pembayaran dengan skema ini biasanya kerap dianggap normal secara bisnis, hal tersebut sering membuat kebingungan hukum yang serius. Apakah pembayaran tersebut merupakan imbalan atas jasa dari riset yang sudah dilakukan atau merupakan royalti atas pemanfaatan hak kekayaan intelektual (HKI), terutama jika objek riset tersebut tidak pernah terdaftar secara resmi sebagai hak kekayaan intelektual di negara manapun.
Secara normatif, transaksi antar perusahaan dalam suatu group yang memiliki hubungan istimewa tunduk kepada prinsip kewajaran dan kelaziman usaha (arm length principle) yang diatur didalam pasal 18 ayat (3) UU No.7 Tahun 1983 tentang pajak Pajak Penghasilan (PPh) sebagaimana diubah dengan UU No.7 tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Ketentuan ini membuat Direktur Jenderal Pajak (DJP) memiliki kewenangan untuk menentukan kembali besarnya penghasilan dan pengurangan bagi perusahaan yang memiliki hubungan tertentu yang ditemukan ketidakwajaran dalam transaksi yang ada didalamnya. Selain itu, adapun pendukung atas prinsip yang dilakukan DJP yang diatur dalam Peraturan Menteri Keuangan Nomor 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha, yang tertulis mewajibkan perusahaan yang memiliki hubungan transaksi untuk menyusun Dokumen Penentuan Harga Transfer (TP Doc) sebagai bentuk pertanggungjawaban dan kewajaran isi transaksinya .
Dalam kasus ini, hubungan akan menjadi lebih kompleks ketika hasil riset yang ada tidak pernah didaftarkan ke dalam klaim royalti secara resmi, baik ditempat riset tersebut dilakukan maupun negara yang menerima hasil dari riset tersebut. Tidak didaftarkannya hak royalti tersebut tidak menghapuskan kewajiban pemotongan pajak, karena DJP menilai suatu TP Doc bukan melalui judul tetapi melalui substansi transaksi tanpa mensyaratkan pendaftaran formal sebagai unsur mutlak. Justru dengan tidak didaftarkannya hak royalti tersebut membuat kedudukan perusahaan menjadi lebih lemah karena sulit membuktikan kewajaran nilai suatu transaksi tersebut (arm length value) karena tidak terdapat basis hukum yang dapat mengkonfirmasi suatu nilai atas objek royalti tersebut, dan hal tersebut dapat memperkuat argumen DJP bahwa transaksi tersebut tidak memiliki substansi bisnis yang jelas dan konsisten.
Royalti menjadi krusial dan rumit karena jasa dan royalti tunduk kepada dasar hukum yang berbeda. Penjelasan royalti didasari pada Pasal 4 ayat (1) huruf h UU HPP:
“Royalti adalah suatu jumlah yang dibayarkan atau terutang dengan cara atau perhitungan apa puh, baik dilakukan secara berkala maupun tidak, sebagai imbalan atas: 1. penggunaan atau hak menggunakan hak cipta di bidang kesusastraan, kesenian atau karya ilmiah, paten, desain atau model, rencana, formula atau proses rahasia, merek dagang, atau bentuk hak kekayaan intelektual/industrial atau hak serupa lainnya;
Jika suatu pembayaran yang ada telah ditolak sebagai royalti kepada wajib pajak luar negeri, ketentuan domestik akan mengatur pemotongan pajak dengan UU PPh…”
Definisi tersebut menjadi dasar pembayaran royalti harus terlebih dahulu didaftarkan dan memperoleh perlindungan hukum formal. Penilaian atas suatu pembayaran sebagai royalti didasari pada substansi ekonomi ataupun nilai transaksi didalamnya, apakah terdapat pemanfaatan atas hasil karya, pengetahuan, ataupun informasi teknis milik pihak lain. Tidak hanya melihat pada status legal daripada objek tersebut.
Apabila suatu pembayaran telah didiskualifikasi sebagai royalti kepada wajib pajak luar negeri, ketentuan dalam negeri mengatur pemotongan PPh 26 sebesar 20% dari jumlah bruto. Akan tetapi tarif tersebut dapat diturunkan apabila penerima royalti tersebut berkedudukan didalam negara yang memiliki perjanjian penghindaran pajak berganda (P3B) dengan indonesia. Sebagai contoh, P3B antara Indonesia dan Vietnam mengatur ketentuan royalti dalam pasal 12, dengan tarif maksimum withholding tax yang dibatasi pada 15% dari jumlah bruto. Prinsip perjanjian ini berlaku umum pada seluruh negara mitra yang menyetujui perjanjian tersebut, dimana royalti dianggap sebagai passive income yang selalu dapat dipotong melalui kebijakan di negara sumber, terlepas dari ada atau tidaknya bentuk usaha tetap (BUT) dari perusahaan negara penerima, hal tersebut memiliki perbedaan dari perlakuan atas laba usaha (business profit) yang pada prinsipnya hanya dipajaki di negara domisili kecuali perusahaan negara tersebut telah melewati tenggat waktu pembentukan BUT.
Meskipun Indonesia telah memiliki P3B dengan beberapa negara, perjanjian tersebut tidak langsung mengikat. Terdapat beberapa syarat kumulatif yang harus dipenuhi agar tax treaty dapat berlaku:
- Penerima penghasilan harus merupakan subjek pajak dalam negeri dari negara mitra P3B;
- Penerima harus merupakan beneficial owner atas penghasilan tersebut;
- Tidak boleh terdapat indikasi penyalahgunaan P3B (treaty abuse); dan
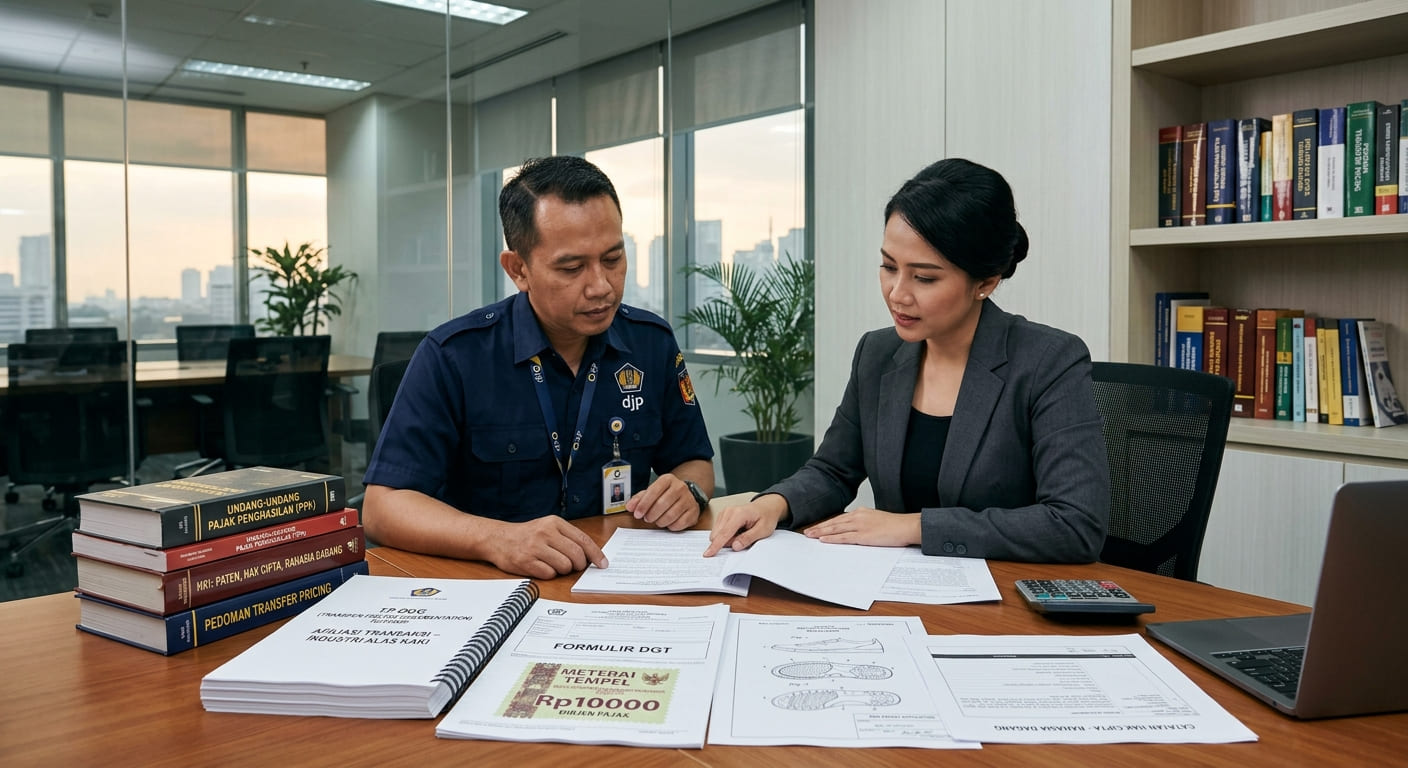
- Penerima wajib menyerahkan Formulir DGT (Digital/Domicile of Tax Residency) yang telah disahkan oleh otoritas pajak negara domisilinya, sesuai ketentuan terbaru dalam Peraturan Menteri Keuangan Nomor 112 Tahun 2025 yang berlaku efektif mulai masa pajak Januari 2026.
Dengan demikian, ketidakjelasan suatu status hak kekayaan intelektual yang menjadi dasar klaim royalti tidak dapat dilihat dari permasalahan sepihak, melainkan perlu didasari berdasarkan jenis kekayaan intelektual apa yang sesungguhnya menjadi objek transaksi. Dasar hukum kekayaan intelektual di Indonesia tidak menganut satu sistem perlindungan yang seragam. Sebagian jenis HKI mensyaratkan pendaftaran sebagai syarat lahirnya suatu hak (sistem konstitutif), sementara sebagian lainnya memberikan perlindungan secara otomatis sejak ciptaan atau informasi tersebut muncul/timbul (sistem deklaratif). Perbedaan ini menjadi penentu alat bukti yang bersedia bagi wajib pajak untuk mempertahankan keaslian royalti tersebut kepada DJP.
Pertama, kekayaan intelektual yang menganut sistem pendaftaran konstitutif, yakni paten dan desain industri. Berdasarkan UU No. 13 Tahun 2016 tentang paten, hak ekslusif termasuk hasil R&D yang bersifat teknis dan fungsional, seperti struktur atau komposisi material baru dan dapat dipertahankan secara hukum HKI tersebut didaftarkan dan memperoleh sertifikat paten dari direktorat jenderal kekayaan intelektual (DJKI). Prinsip yang sama berlaku bagi desain industri berdasarkan UU No. 31 Tahun 2000, yang relevan apabila hasil riset berupa bentuk, konfigurasi atau komposisi garis dan warna pada suatu produk. Tanpa pendaftaran, kedua jenis HKI ini pada dasarnya belum memiliki hak eksklusif yang dapat ditegakkan sehingga klaim atas royalti objek yang seharusnya masuk royalti tersebut akan sulit dipertahankan sebagai royalti yang sah secara hukum, meskipun sudah dikenakan substance over form oleh DJP sebagai objek pemotongan.
Kedua, kekayaan intelektual yang menganut sistem deklaratif, yaitu hak cipta dan rahasia dagang. Berdasarkan UU No.28 Tahun 2014 tentang hak cipta, perlindungan atas suatu ciptaan termasuk karya tulis, gambar teknis, kode program, atau dokumentasi hasil riset yang dituangkan tanpa memerlukan pendaftaran ,meskipun pencatatan di DJKI tetap disarankan sebagai bukti tanda kepemilikan HKI. Sementara itu, berdasarkan UU No. 30 Tahun 2000 tentang rahasia dagang, perlindungan atas informasi teknis atau bisnis yang bersifat rahasia seperti formula, proses produksi, atau metode kerja hasil riset yang sengaja tidak dipublikasikan, lahir dari upaya nyata untuk menjaga kerahasiaan informasi tersebut, dan sama sekali tidak mensyaratkan pendaftaran. Justru sebaliknya, mendaftarkan rahasia dagang akan menghilangkan sifat kerahasiaan produk tersebut, karena proses pendaftaran HKI bersifat terbuka untuk publik.
Perbedaan kedua konsep tersebut memiliki hubungan kuat dengan Wajib Pajak karena apabila hasil riset yang menjadi objek transaksi bersifat teknis namun tidak didaftarkan sebagai paten, maka Wajib Pajak kehilangan pembuktian yang paling kuat untuk menunjukan nilai objek tersebut kepada DJP, karena bentuk beban pembuktian HKI ini melalui pendaftaran. Akan tetapi, jika objek riset tersebut merupakan rahasia dagang secara substansi maka ketiadaan pendaftaran bukanlah kelalaian hukum, melainkan pilihan yang sah.
Tidak didaftarkannya suatu kategori HKI ini memiliki beberapa resiko hukum yang TP Doc yang sudah ada dari “jasa” dapat dianggap menjadi “royalti” karena DJP dapat menggunakan prinsip substance over form, yang membawa konsekuensi pemotongan PPh dari transaksi yang awalnya tidak terkena PPh 26 karena hanya dianggap transaksi jasa biasa. Resiko kedua adalah kegagalan pemanfaatan P3B yang sudah dijalin indonesia dengan beberapa negara mitra yang dapat membuat pajak PPh 26 yang awalnya 20% turun menjadi 15%. Apabila perusahaan penerima royalti tidak dapat dibuktikan sebagai beneficial owner akibat pola reimbursement tersebut, maka tarif pajak royalti tersebut kembali pada PPh 26 yaitu 20%. Resiko ketiga adalah sanksi administratif berupa bunga keterlambatan atas kurang bayar pajak yang timbul akibat penagihan pajak royalti tersebut.
Berdasarkan keseluruhan analisis di atas, terdapat beberapa tahapan/cara yang dapat dilakukan Wajib Pajak yaitu: Pertama, memetakan jenis kekayaan intelektual yang menjadi objek riset sejak awal dengan mendaftarkan Paten atau Desain Industri apabila hasil riset bersifat teknis dan digunakan luas dalam jaringan produksi, atau memperkuat status Rahasia Dagang melalui perjanjian kerahasiaan dan pembatasan akses apabila informasi tersebut memang sengaja dijaga tertutup. Kedua, menyelaraskan nomenklatur pada seluruh dokumen kontrak, invoice, dan TP Doc agar konsisten mencerminkan satu klasifikasi yang sama, sekaligus mengevaluasi ulang keseluruhan proses agar penerima royalti benar-benar dapat dibuktikan sebagai beneficial owner, bukan sekedar perusahaan “transit” dalam perusahaan yang masih terkoneksi dalam satu group yang sama. Ketiga, menyiapkan Formulir DGT dan dokumen pendukung beneficial ownership sebelum pemeriksaan berlangsung, karena pemanfaatan tarif P3B mensyaratkan pemenuhan syarat administratif yang ketat sesuai Peraturan Menteri Keuangan Nomor 112 Tahun 2025. Ketiga langkah yang dapat ditempuh secara simultan, bukan parsial, agar risiko koreksi berlapis baik dari sisi klasifikasi jasa-royalti maupun dari sisi penolakan manfaat treaty dapat diminimalkan sejak awal, sekaligus membangun fondasi kepastian hukum yang lebih kokoh bagi transaksi afiliasi serupa di masa mendatang. Seluruh langkah tersebut sebaiknya dilakukan bersamaan, bukan secara terpisah/satu-satu, supaya risiko koreksi berlapis yang dilakukan DJP baik dari sisi penilaian jasa-royalti maupun dari sisi penolakan manfaat P3B bisa diminimalisir sejak awal, sekaligus memberi kepastian hukum yang lebih kuat untuk transaksi perusahaan yang berada di satu group serupa di masa depan.