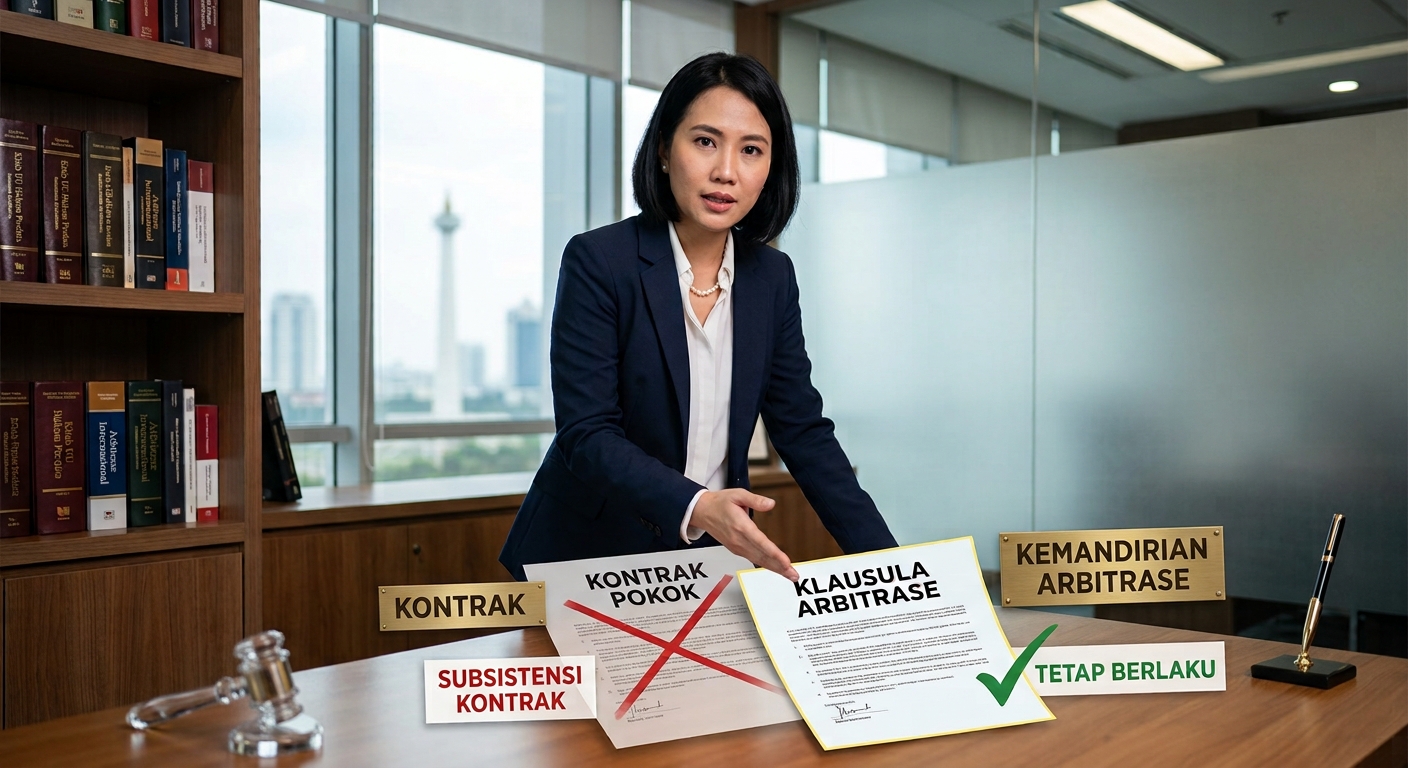
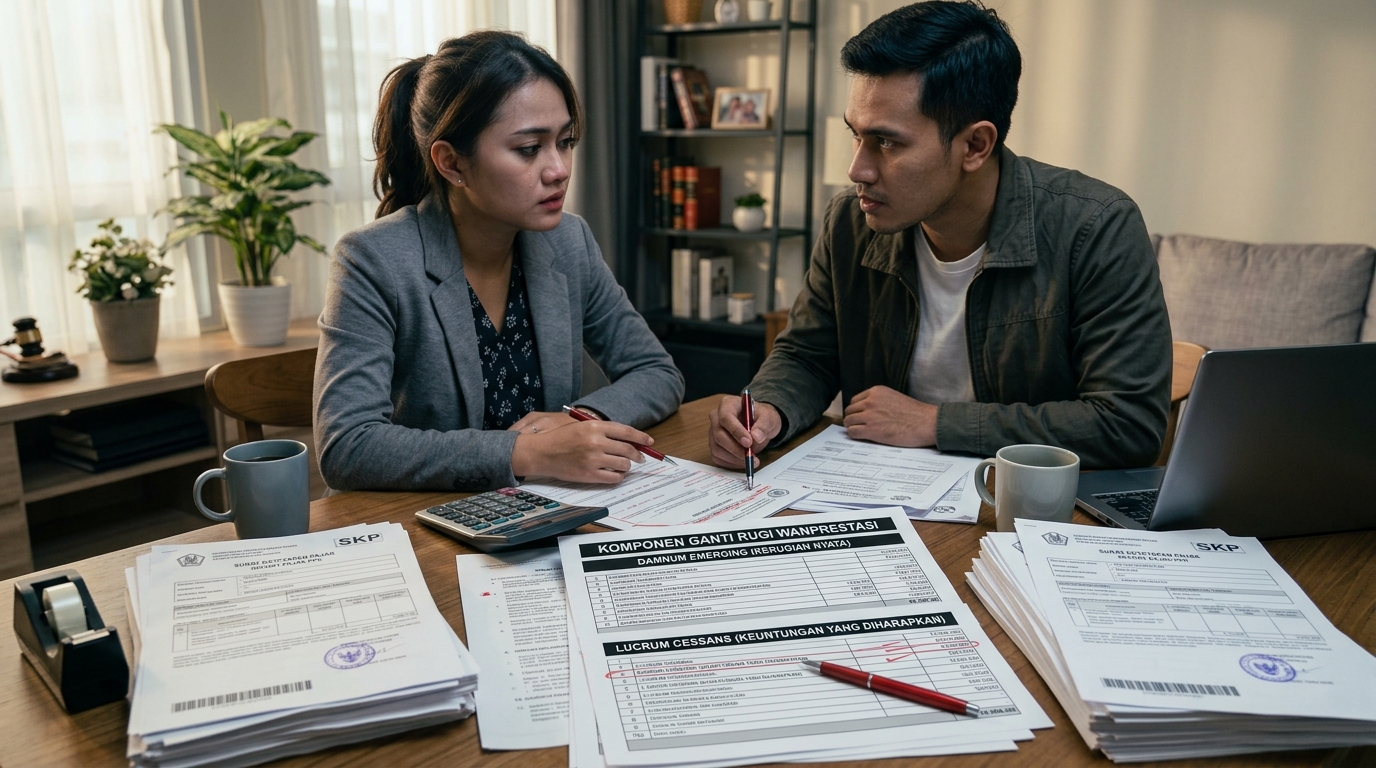
Dalam praktiknya suatu kontrak pelaksanaan suatu hal tidak selalu akan berjalan sesuai dengan keinginan kedua belah pihak. Dalam suatu kontrak bisa saja terjadi kegagalan salah satu pihak memenuhi prestasinya (Wanprestasi). Akibat dari ketidakmampuan (Wanprestasi) tersebut, salah satu pihak yang dirugikan pada umumnya akan melakukan pengambilan langkah mitigasi dengan menuntut pemenuhan haknya yang tidak terpenuhi oleh pihak lainnya. Mekanisme penuntutan hak salah satu pihak yang dirugikan tersebut dapat dengan ganti rugi, penalti, denda, ataupun kompensasi yang dapat diputuskan oleh sesama pihak.
Dalam hukum perdata indonesia, tujuan utama dari mekanisme penuntutan hak tersebut merupakan upaya perlindungan hukum untuk memulihkan kondisi pihak yang dirugikan dalam perjanjian tersebut. Hal ini diatur dalam Pasal 1243 KUHPER sebagai berikut:
“Penggantian biaya, kerugian dan bunga karena tak dipenuhinya suatu perikatan mulai diwajibkan, bila debitur, walaupun telah dinyatakan Ialai, tetap Ialai untuk memenuhi perikatan itu, atau jika sesuatu yang harus diberikan atau dilakukannya hanya dapat diberikan atau dilakukannya dalam waktu yang melampaui waktu yang telah ditentukan.”
Secara keperdataan, tujuan utama pembayaran ganti rugi tersebut agar pihak yang dirugikan akan kembali ke dalam kondisi semula (restitutio in integrum), dengan tujuan agar kontrak yang sudah membuat kerugian tersebut dapat diminimalisir dampak kerugiannya. Namun Mekanisme penggantian rugi ini tidak hanya dilihat dari hukum perdata saja, melainkan juga harus melalui hukum pajak.
Dalam hukum perdata, batasan ganti rugi yang ada diatur dalam Pasal 1246 KUHPER sebagai berikut:
“Biaya, ganti rugi dan bunga, yang boleh dituntut kreditur, terdiri atas kerugian yang telah dideritanya dan keuntungan yang sedianya dapat diperolehnya, tanpa mengurangi pengecualian dan perubahan yang disebut di bawah ini.”
Pada dasarnya Pasal KUHPER tersebut membagi ganti rugi ke dalam dua unsur utama yaitu, kerugian nyata berupa biaya riil yang telah dikeluarkan ataupun kerugian pada aset yang sudah ada. Serta keuntungan yang diharapkan atau diperkirakan akan diperoleh pada masa yang akan datang, tetapi gagal terwujud karena adanya wanprestasi dari pihak lain.
Pada sisi lain, dalam hukum Pajak pengklasifikasian suatu penerimaan dana menjadi objek pajak tidak mengacu pada prinsip ganti rugi perdata, melainkan mengacu pada Pasal 4 ayat (1) Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan. Dasar hukum ini menentukan bahwa yang menjadi objek pajak adalah penghasilan, yang berbunyi:
"Yang menjadi objek pajak adalah penghasilan, yaitu setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, baik yang berasal dari Indonesia maupun dari luar Indonesia, yang dapat dipakai untuk konsumsi atau untuk menambah kekayaan Wajib Pajak yang bersangkutan, dengan nama dan dalam bentuk apa pun,..."
Berdasarkan aturan diatas, konflik hukum mulai terjadi antara pihak yang dirugikan dengan Fiskus.
Fiskus pada penerapannya mengklasifikasikan seluruh penerimaan uang kompensasi atas wanprestasi yang terjadi sebagai objek pajak “penghasilan lain-lain”. Hal tersebut membuat penerimaan uang kompensasi tersebut termasuk kedalam objek pajak penghasilan (PPh), hal tersebut “bertabrakan” dengan Hukum Perdata, karena pada semestinya pengenaan pajak atas penerimaan kompensasi tidak dapat dilakukan dengan sisi hukum pajak saja, melainkan harus dengan unsur ganti rugi pada Pasal 1246 KUHPer.
Semestinya kompensasi atas wanprestasi yang terjadi harus dipisahkan agar dapat ditentukan apakah terpenuhi atau tidak kriteria “tambahan kemampuan ekonomis” yang dimaksud dalam Pasal 4 ayat (1) UU No. 7 Tahun 2021.
Pertama, jika uang ganti rugi yang dikeluarkan oleh pihak yang merugikan secara khusus ditujukan untuk mengganti kerugian pihak lainnya yang sudah terlanjur dikeluarkan (damnum emergens), dalam contoh pengembalian uang, penggantian barang yang rusak, ataupun biaya operasional yang sudah terlanjur dikeluarkan. Penerimaan uang atas hal tersebut bukanlah merupakan objek PPh. Alasan utamanya adalah karena tidak terdapat penambahan nilai kekayaan bagi pihak yang dirugikan (wajib pajak). Uang pengganti tersebut berlaku untuk menggantikan kerugian yang sudah dikeluarkan bukan untuk menambahkan kekayaan (keuntungan) pihak tersebut.
Kedua, jika pihak yang dirugikan secara khusus menagihkan/meminta uang kerugian dari pihak yang melakukan wanprestasi dengan memberikan bunga/denda atas kerugian kegagalan keuntungan yang dialami, maka ganti rugi atas hal tersebut memenuhi ketentuan “tambahan kemampuan ekonomis” bagi pihak yang dirugikan. Kompensasi ini berlaku sama sifatnya dengan pengganti dari keuntungan yang akan terjadi bila satu pihak tidak melakukan wanprestasi. Oleh karena itu, jika skema kompensasi yang digunakan merupakan skema memberikan bunga/denda maka secara hukum hal tersebut dapat dinyatakan memenuhi ketentuan “tambahan kemampuan ekonomis” dan termasuk kedalam objek PPh.
Dengan demikian, uang kompensasi yang dikeluarkan untuk menggantikan kerugian atas wanprestasi suatu kontrak tidak dapat langsung dikategorikan sebagai objek pajak penghasilan (PPh). Ketentuan dapat ditentukan sebagai bagian dari objek pajak penghasilan bergantung atas tujuan dari ganti rugi itu sendiri. Pengganti kerugian nyata (sudah dikeluarkan) tidak memenuhi syarat sebagai objek pajak penghasilan, sedangkan jika ganti rugi tersebut memiliki nilai tambahan (bunga/denda) untuk menutup kerugian potensi keuntungan yang terjadi maka ganti rugi tersebut secara sah merupakan objek pajak penghasilan.